
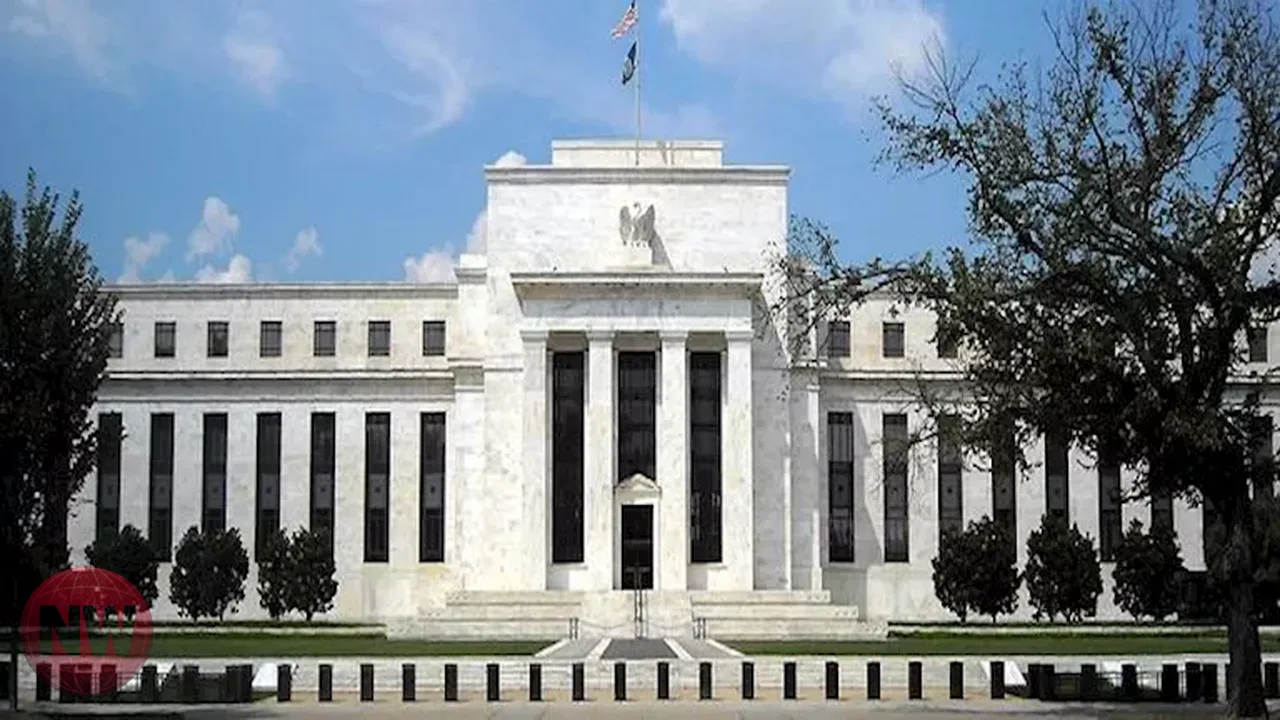
سيناريوهات اجتماع الفيدرالي المقبل
تتجه أنظار الأسواق العالمية نحو اجتماع مجلس الاحتياطي الفيدرالي الأمريكي المقرر عقده يومي 8 و9 ديسمبر المقبل، وسط تباين في توقعات الخبراء حول المسار القادم لأسعار الفائدة. يأتي ذلك في ظل استمرار الضغوط التضخمية التي تفرض على البنك المركزي الأمريكي الموازنة بين كبح الأسعار ودعم النمو الاقتصادي، خاصة بعد أن أبقى الفيدرالي الفائدة دون تغيير في اجتماع أكتوبر الماضي عند نطاق يتراوح بين 3.75% و4%.
ويرجح أغلب المحللين أن يتخذ الفيدرالي قراراً بزيادة الفائدة بمقدار 0.25% كسيناريو أساسي، بينما تظل احتمالية تثبيت الفائدة مطروحة على الطاولة في حال أظهرت البيانات الاقتصادية القادمة تباطؤاً في وتيرة التضخم. وفي المقابل، استبعد الخبراء بشكل كبير اتجاه البنك نحو رفع الفائدة بواقع 0.5% دفعة واحدة، مفضلين التحرك التدريجي لتجنب إحداث صدمات في بيئة الأعمال والأنشطة الاقتصادية.
تأثير البيانات الاقتصادية على القرار
تستند التوقعات الحالية إلى مجموعة من المؤشرات الاقتصادية، أبرزها بيانات التضخم التي أظهرت ارتفاع مؤشر أسعار المستهلكين "CPI" بنسبة 0.4% خلال أكتوبر على أساس شهري، متجاوزاً التوقعات التي كانت تشير إلى 0.3%. كما سجل التضخم الأساسي، الذي يستبعد الغذاء والطاقة، صعوداً بنسبة 0.3% للشهر الثالث على التوالي، مما يعزز من مبررات استمرار سياسة التشديد النقدي.
وعلى صعيد سوق العمل، يمنح تقرير الوظائف الأمريكي الأخير، الذي أظهر إضافة وظائف تفوق التوقعات بأكثر من الضعف وتراجع معدل البطالة إلى 4.1%، مساحة أكبر للفيدرالي للاستمرار في رفع الفائدة. ومع ذلك، يرى الخبراء أن تأثير ارتفاع أسعار الطاقة في الفترة الماضية لا يزال يلقي بظلاله على تكاليف النقل والشحن، وهو ما يستغرق وقتاً قبل أن ينعكس انخفاض أسعار النفط الحالية على معدلات التضخم الفعلية.
دور أسعار الطاقة في التوجهات النقدية
تعد أسعار النفط أحد العوامل الحاسمة التي تراقبها الأسواق، حيث تراجعت العقود الآجلة لخام برنت مؤخراً إلى 95.15 دولار للبرميل، بينما سجل خام غرب تكساس الوسيط 88.19 دولار للبرميل. ويشير الخبراء إلى أن استقرار أسعار النفط دون مستوى 100 دولار للبرميل قد يمنح صانعي السياسة النقدية مرونة أكبر في اتخاذ قرار التثبيت أو الاكتفاء بزيادة طفيفة.
ويؤكد المحللون أن الفيدرالي يدرك أن الضغوط التضخمية الحالية مرتبطة جزئياً بارتفاعات سابقة في أسعار الطاقة، وليست بالضرورة مؤشراً على استمرارها لفترة طويلة. وبناءً عليه، يظل التوجه نحو الزيادة التدريجية بواقع 0.25% هو الخيار الأكثر ترجيحاً لدى الأسواق، حيث تشير التقديرات إلى أن نحو 89% من التوقعات تدعم هذا السيناريو، مقابل 11% فقط ترجح رفع الفائدة بنسبة أكبر، وذلك في انتظار ما ستسفر عنه البيانات الاقتصادية خلال الأسابيع القليلة القادمة قبل موعد الاجتماع.