
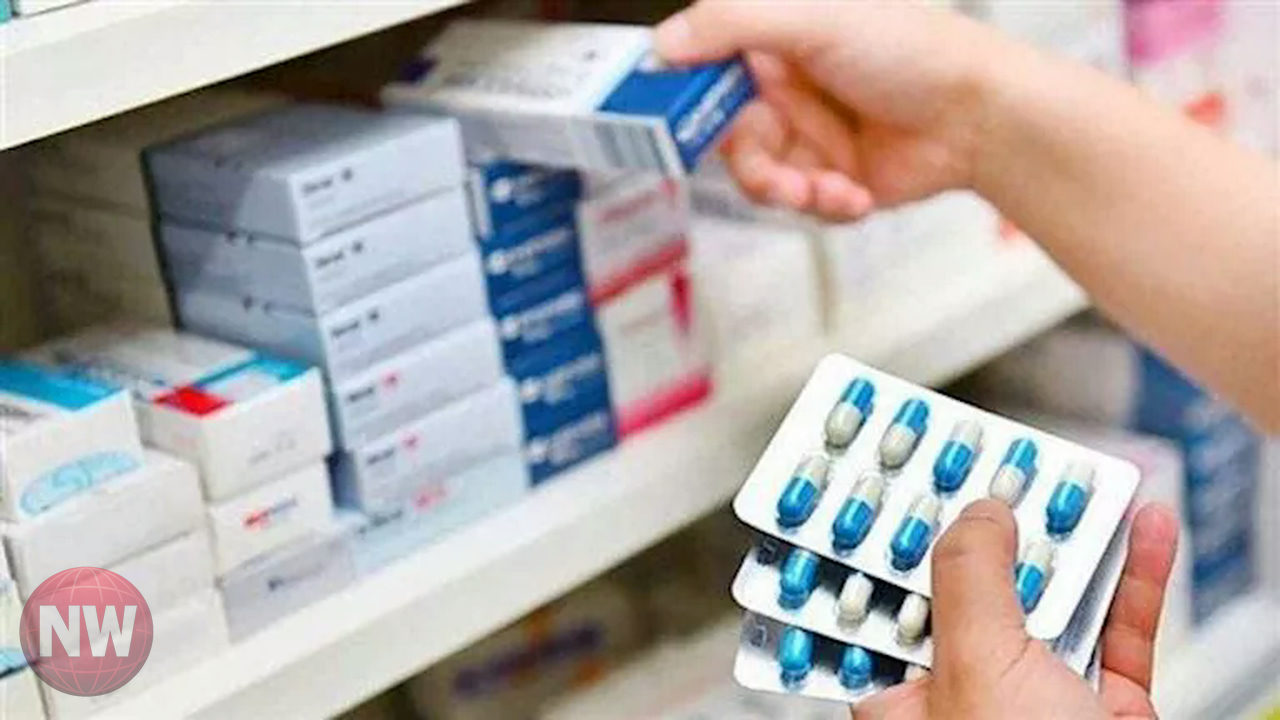
نمو مرتقب في مبيعات أدوية الجهاز الهضمي
تتجه سوق أدوية الحموضة والهضم في مصر نحو تسجيل نمو في مبيعاتها لتصل إلى 369 مليون دولار بنهاية عام 2026، وذلك وفقاً لتقديرات شركة فينسا إنتليجنس لأبحاث السوق. ويأتي هذا الرقم بعد أن سجلت مبيعات القطاع نحو 360 مليون دولار في نهاية عام 2025، مما يعكس استمرارية الطلب على هذه الفئة من الأدوية. وتشير توقعات التقرير إلى أن حجم السوق مرشح للارتفاع إلى نحو 425 مليون دولار بحلول عام 2032، مدفوعاً بزيادة الحاجة إلى علاجات حرقة المعدة والإمساك ومتلازمة القولون العصبي.
هيمنة علاجات عسر الهضم على ثلثي السوق
تستحوذ منتجات علاج عسر الهضم وحرقة المعدة على حوالي 65% من إجمالي سوق أدوية الجهاز الهضمي في مصر. ويعزو التقرير هذا الاستحواذ الكبير إلى نمط الحياة المعاصر، الذي يتضمن الاعتماد المتزايد على الوجبات السريعة، بالإضافة إلى الضغوط اليومية ومستويات التوتر المرتفعة التي تؤثر بشكل مباشر على صحة الجهاز الهضمي. وعلى الرغم من نمو الطلب، تواجه شركات الأدوية تحديات ناتجة عن الضغوط التضخمية، حيث أصبح عامل السعر عنصراً حاسماً في قرارات الشراء، مما دفع العديد من الأسر للبحث عن بدائل محلية أو منتجات أقل تكلفة، خاصة للعلاجات التي تستخدم بشكل متكرر.
الصيدليات تتصدر قنوات التوزيع التقليدية
تظل الصيدليات القناة الرئيسية لتوزيع أدوية الجهاز الهضمي في مصر، حيث تستحوذ على نحو 85% من إجمالي المبيعات. يفضل المستهلكون التوجه إلى أقرب صيدلية فور ظهور الأعراض للحصول على العلاج بشكل فوري، بدلاً من الاعتماد على خيارات الشراء الإلكتروني. كما تستفيد الصيدليات من تفضيل المستهلكين للاطلاع المباشر على المنتجات العشبية والطبيعية قبل شرائها، وهو ما يعزز من مكانة المنافذ التقليدية في السوق.
فرص واعدة في قطاع العلاجات العشبية
يشهد السوق تحولاً ملحوظاً نحو العلاجات الطبيعية والعشبية، مدفوعاً برغبة المستهلكين في إيجاد بدائل اقتصادية تتوافق مع الموروث الثقافي، وسهولة الوصول للمعلومات الصحية عبر الإنترنت. ويرى التقرير أن هذه الفئة تمثل فرصة استثمارية مستقبلية كبيرة، بشرط تقديم منتجات ذات فعالية عالية وتكلفة منخفضة. وتتميز السوق المصرية بتنافسية عالية تضم أكثر من 20 شركة، حيث لا تتجاوز حصة أكبر 5 شركات مجتمعة 20% من إجمالي السوق، مما يشير إلى وجود عدد كبير من العلامات التجارية المحلية. وتتصدر شركة ألتانا إيه جي السوق بحصة سوقية تبلغ 6.8% عبر علامتها التجارية "كونترولك"، تليها شركة أمون للصناعات الدوائية في المرتبة الثانية بحصة 6.2%، إلى جانب فاعلين آخرين مثل فاركو للأدوية، والحكمة للأدوية، وسانوفي أفنتس مصر.