
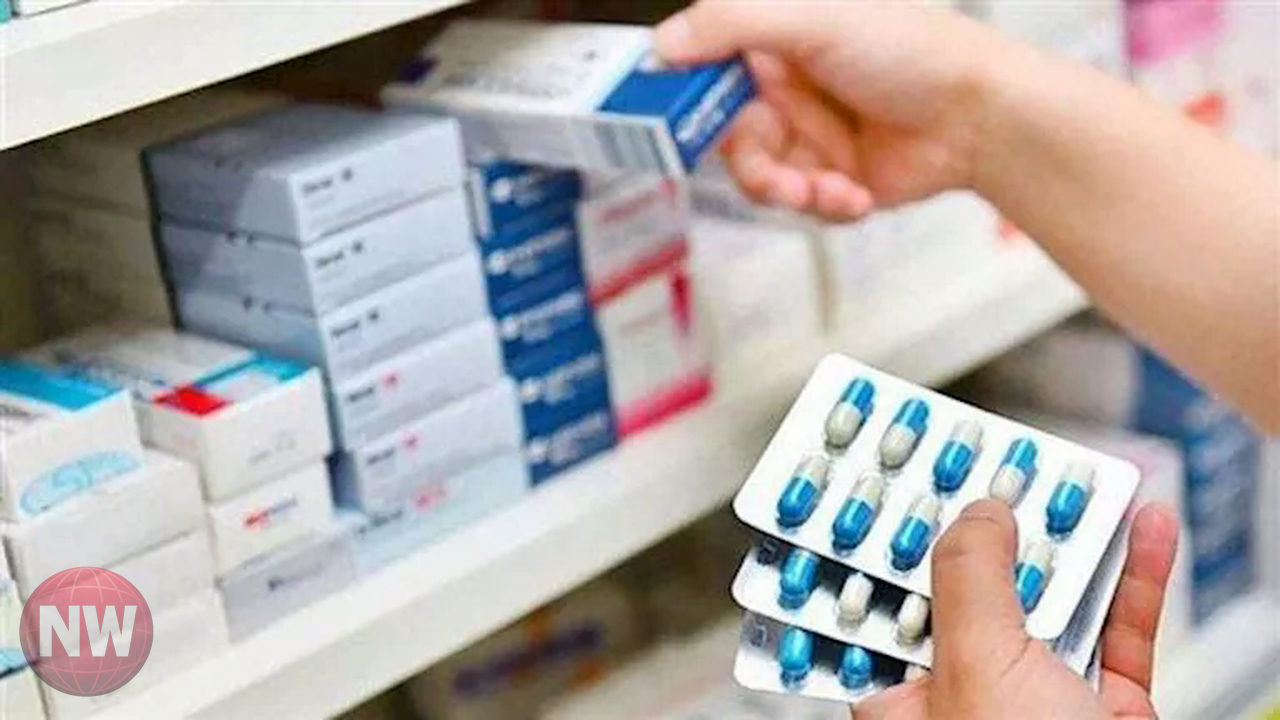
نمو مرتقب في مبيعات أدوية الجهاز الهضمي
تشير تقديرات شركة فينسا إنتليجنس لأبحاث السوق إلى أن سوق أدوية الحموضة والهضم في مصر تتجه نحو تسجيل مبيعات بقيمة 369 مليون دولار خلال عام 2026. يأتي ذلك في أعقاب تسجيل مبيعات بلغت نحو 360 مليون دولار بنهاية عام 2025، مما يعكس استمرار الطلب المتزايد على هذه الفئة من العلاجات الدوائية.
وتتوقع الدراسة توسع حجم السوق ليصل إلى حوالي 425 مليون دولار بحلول عام 2032. يستند هذا النمو إلى الطلب المستمر على المنتجات المخصصة لعلاج أعراض شائعة مثل حرقة المعدة، الإمساك، ومتلازمة القولون العصبي، حيث تستحوذ منتجات علاج عسر الهضم وحرقة المعدة وحدها على ما يقرب من 65% من إجمالي سوق أدوية الجهاز الهضمي في مصر. ويعزى هذا الاستحواذ الكبير إلى عوامل نمط الحياة المعاصرة، بما في ذلك الاعتماد المتزايد على الوجبات السريعة، بالإضافة إلى الضغوط اليومية والتوتر التي تؤثر بشكل مباشر على صحة الجهاز الهضمي للمستهلكين.
تأثير التضخم على سلوك المستهلك
على الرغم من الزيادة في الطلب، يواجه قطاع الأدوية تحديات هيكلية ناتجة عن الضغوط التضخمية المستمرة. أدى ارتفاع الأسعار إلى دفع العديد من الأسر المصرية نحو البحث عن بدائل أقل تكلفة، مع توجه ملحوظ نحو المنتجات المحلية. ويؤكد التقرير أن معدلات التضخم المرتفعة جعلت من السعر عاملاً حاسماً في قرارات الشراء، خاصة بالنسبة للأدوية التي تتطلب استخداماً متكرراً.
وفيما يتعلق بقنوات التوزيع، تظل الصيدليات هي المنفذ الرئيسي والمهيمن على السوق، حيث تستحوذ على حوالي 85% من إجمالي المبيعات. يفضل المستهلكون التوجه إلى أقرب صيدلية فور ظهور الأعراض بدلاً من الاعتماد على الشراء الإلكتروني. كما تستفيد الصيدليات من التوسع في نطاق المنتجات العشبية والطبيعية، التي تشهد إقبالاً متزايداً كبدائل أقل تكلفة وأكثر توافقاً مع الموروث الثقافي للمستهلكين، مدعومة بسهولة الوصول للمعلومات الصحية عبر الإنترنت.
التنافسية والفرص الاستثمارية في السوق
تتميز سوق أدوية الجهاز الهضمي في مصر بدرجة عالية من التنافسية، حيث ينشط فيها أكثر من 20 شركة أدوية، بينما تستحوذ أكبر خمس شركات على ما يقرب من 20% فقط من إجمالي حصة السوق. وتضم قائمة أبرز الشركات العاملة في هذا القطاع كلاً من فاركو للأدوية، الحكمة للأدوية، أمون للصناعات الدوائية، وسانوفي أفنتس مصر.
وتتصدر شركة ألتانا إيه جي السوق بحصة سوقية تبلغ 6.8% من خلال علامتها التجارية كونترولك، تليها شركة أمون بحصة تبلغ 6.2%. ورغم هذا التمركز، تظل السوق مجزأة بوجود عدد كبير من العلامات التجارية المحلية التي تستفيد من حساسية المستهلكين تجاه الأسعار. ويرى التقرير أن فئة العلاجات العشبية والطبيعية تعد حالياً من أكبر الفرص الاستثمارية المستقبلية، بشرط نجاح الشركات في تقديم منتجات ذات فعالية عالية وتكلفة منخفضة تلبي احتياجات الشريحة الأكبر من المستهلكين.