هيكلية القطاع المالي في مصر
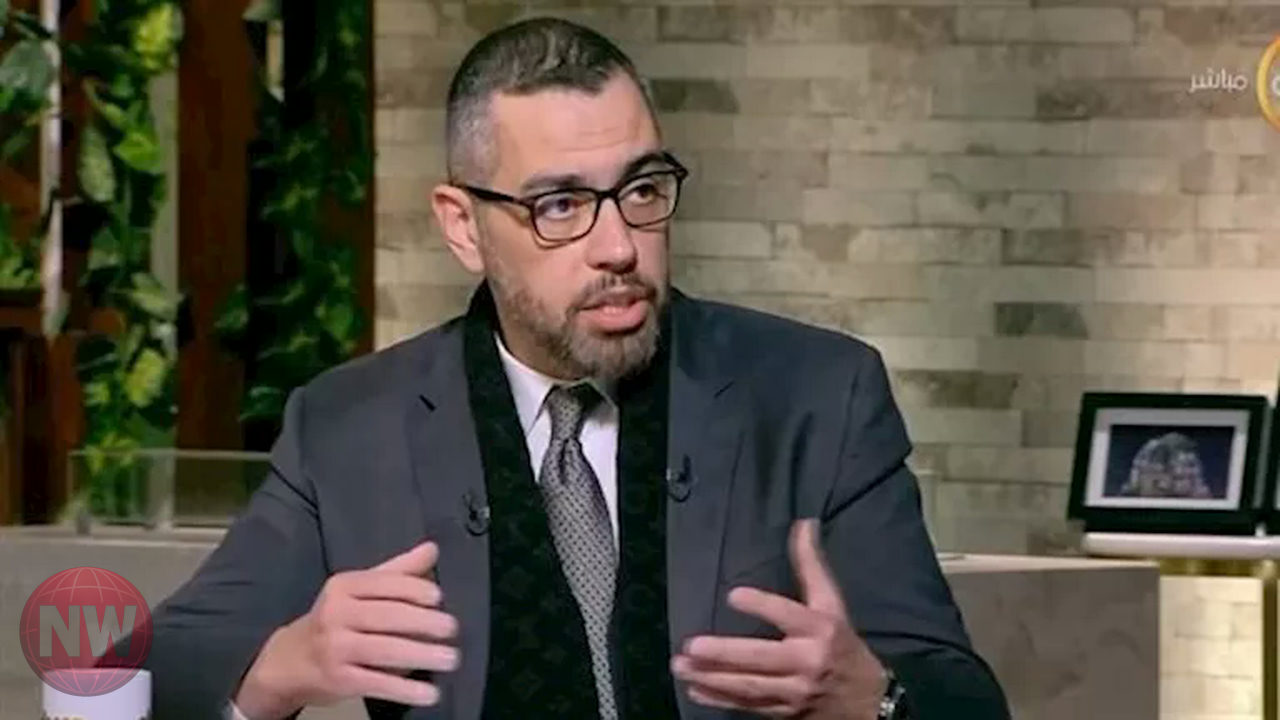
أكد الدكتور محمد فؤاد، الخبير الاقتصادي، أن النظام المالي المصري ينقسم بوضوح إلى شقين رئيسيين يتمتعان بآليات عمل مختلفة. يضم القطاع المصرفي 36 بنكاً تعمل تحت مظلة وإشراف البنك المركزي المصري، بينما يندرج تحت القطاع غير المصرفي مجموعة واسعة من شركات التمويل والتأمين التي تخضع لرقابة الهيئة العامة للرقابة المالية.
وأوضح فؤاد، في تصريحات إعلامية، أن شركات التمويل غير المصرفي تعتمد في نموذج عملها على صناديق خاصة لتدوير القروض، مما يقلل من اعتمادها المباشر على السيولة البنكية. وأشار إلى أن قرار البنك المركزي المصري الأخير بتقييد تعرض البنوك لعمليات التوريق لم يؤدِ إلى تعطيل نشاط هذه الشركات، بل ساهم في تعزيز دور الصناديق كآلية تمويلية أساسية، وهو ما يضمن استمرار تدفقات القطاع غير المصرفي بقوة في السوق المحلي.
تحديات الرقابة وفجوة الادخار
تطرق الخبير الاقتصادي إلى الفجوة الرقابية الكبيرة بين المؤسسات المالية، حيث يتولى البنك المركزي الإشراف على 36 بنكاً، في حين تقع مسؤولية الرقابة على حوالي 2500 شركة على عاتق الهيئة العامة للرقابة المالية، وهو ما يمثل عبئاً إدارياً وتنظيمياً ضخماً. وشدد على أن هذه الفجوة في حجم المؤسسات الخاضعة للرقابة تفرض تحديات إضافية لضمان كفاءة الأداء المالي.
وفي سياق متصل، استعرض فؤاد بيانات معهد التخطيط التي كشفت عن تراجع حاد في معدلات الادخار الوطنية، حيث انخفضت النسبة إلى 1% فقط من الناتج المحلي الإجمالي، مقارنة بـ 15% قبل عشر سنوات. وأوضح أن هذا التراجع يثير تساؤلات جوهرية حول الاستدامة المالية على المدى الطويل، ويشير إلى تغير في السلوك الاستهلاكي والادخاري للأفراد.
مخاطر التوسع والتعثر المالي
على الرغم من أن نسبة التعثر في شركات التمويل غير المصرفي لا تتجاوز 3% حالياً، حذر فؤاد من احتمالية حدوث أثر عدوى إذا توسع هذا القطاع بشكل غير منضبط، مستشهداً بأزمة الرهن العقاري العالمية المعروفة بـ "ساب برايم" كنموذج للمخاطر المحتملة. وأشار إلى أن الضغوط المعيشية تدفع المواطنين بشكل متزايد للجوء إلى هذه القروض لتغطية احتياجات أساسية، مثل شراء الأجهزة المنزلية أو توفير الكسوة المدرسية.
وأكد الخبير الاقتصادي أن الأفراد غالباً ما يتخذون قرارات مالية سريعة للحصول على هذه القروض لتلبية احتياجات فورية، دون إجراء تقييم دقيق للتكلفة الحقيقية للتمويل أو القدرة على السداد على المدى البعيد. وتأتي هذه التحذيرات في وقت يشهد فيه القطاع المالي غير المصرفي نمواً ملحوظاً في حجم العمليات، مما يتطلب توازناً دقيقاً بين تيسير الوصول للتمويل والحفاظ على الاستقرار المالي الكلي.