استعدادات نهائية لتفعيل آلية البيع على المكشوف
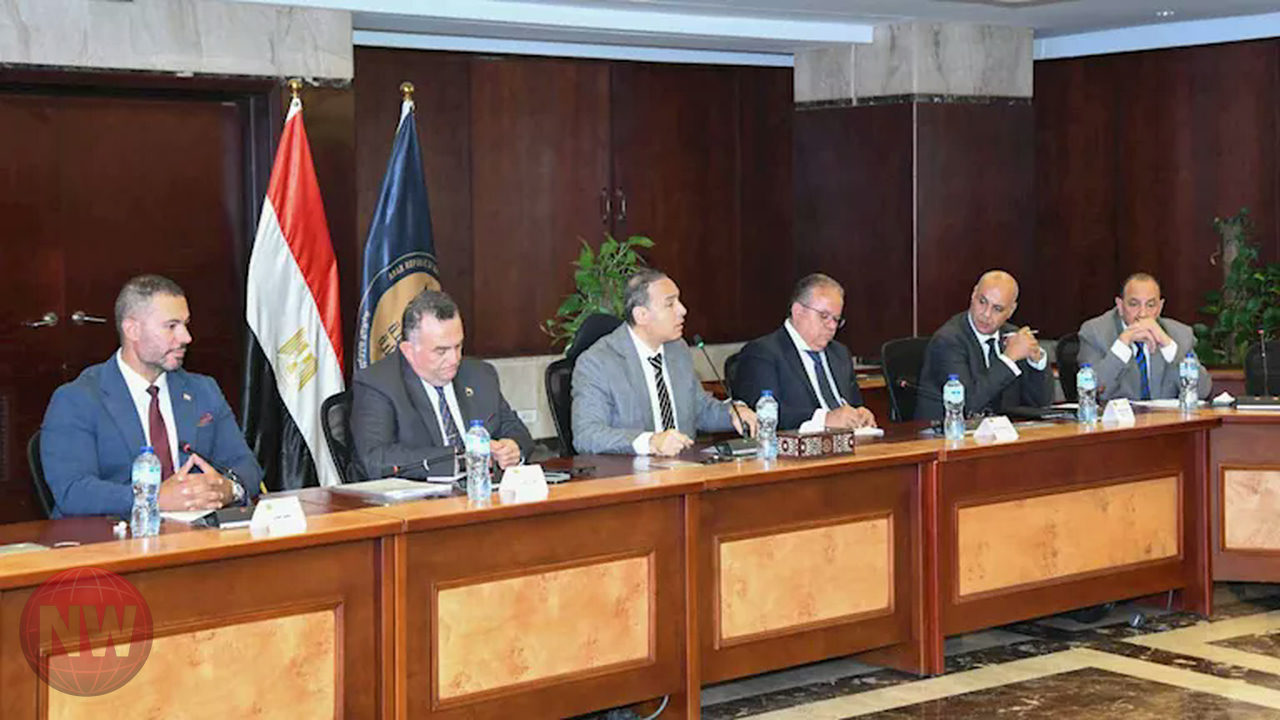
عقدت الهيئة العامة للرقابة المالية برئاسة إسلام عزام جلسة نقاشية موسعة بمقر الهيئة، لمتابعة الاستعدادات النهائية لتفعيل آلية "الشورت سيلينج" أو بيع الأوراق المالية المقترضة في البورصة المصرية. شهد الاجتماع حضور عمر رضوان رئيس البورصة المصرية، وخالد سري صيام رئيس شركة مصر للمقاصة والإيداع والقيد المركزي، بالإضافة إلى محمد صبري نائب رئيس البورصة، ومحمود جبريل مساعد رئيس الهيئة، وعدد من قيادات الهيئة والبورصة، إلى جانب ممثلين عن شركات السمسرة والجهات الفاعلة في سوق رأس المال.
أكد إسلام عزام أن استكمال البنية التنظيمية والتشغيلية لهذه الآلية يمثل أولوية قصوى للهيئة، مشيرًا إلى أن هذه الخطوة تأتي بعد سنوات من الدراسات الفنية والنقاشات المتخصصة. وتأتي هذه التحركات استجابة لترقب واسع من أطراف السوق، حيث تُعد هذه الآلية من الأدوات الشائعة في الأسواق المالية العالمية والإقليمية، ومن المتوقع أن تساهم في تعزيز تنافسية سوق رأس المال المصري وتوسيع نطاق الأدوات الاستثمارية المتاحة.
الجوانب التنظيمية وإدارة المخاطر
ركزت الجلسة على تقييم وتطوير الجوانب التنظيمية والتشغيلية اللازمة للتطبيق، لضمان جاهزية البورصة وشركة مصر للمقاصة، وتحقيق الربط الكامل مع شركات السمسرة العاملة في هذا النشاط. وتتضمن الالتزامات التي سيتم تطبيقها على شركات السمسرة تلقي الأوامر من العملاء المقترضين، وتقديم ضمانات لا تقل عن 50% من القيمة السوقية للأوراق المقترضة، مع إعداد نظم آلية لمتابعة وتقييم إجمالي الضمان.
كما سيتم إعادة تقييم الأوراق المقترضة يومياً على أساس آخر سعر إقفال، بالإضافة إلى تفعيل آليات متابعة الضمانات وإجراءات الـ "MARGIN CALL" طوال فترة الإقراض، لضمان الإدارة الفعالة للمخاطر. وتهدف هذه الإجراءات إلى توفير بيئة استثمارية آمنة ومنظمة، مما يعزز من كفاءة السوق وقدرته على جذب الاستثمارات، خاصة من المستثمرين الأجانب وفئة الشباب.
آليات عمل الشورت سيلينج في السوق
تتيح آلية "الشورت سيلينج" للمستثمر بيع أوراق مالية لا يملكها حالياً عبر اقتراضها من مالكها الأصلي، ثم بيعها في السوق على أمل إعادة شرائها لاحقاً بسعر أقل وردها للمالك، محققاً ربحاً من فارق السعر. تعتمد هذه العملية على وجود طرفين: المقرض وهو المالك الأصلي للأوراق المالية، والمقترض وهو المستثمر الذي يتوقع انخفاض سعر السهم.
في حال توقع المقترض انخفاض سعر سهم معين، يقوم باقتراضه من المالك وبيعه في السوق بسعر مرتفع مع إيداع ضمان نقدي. إذا انخفض السعر، يعيد شراء الأسهم محققاً ربحاً بعد خصم تكلفة الاقتراض، أما في حال ارتفاع السعر، فيتحمل المقترض خسارة ويقوم برد الأسهم مع تكلفة الاقتراض. وفي كلتا الحالتين، يحصل المقرض على عائد نتيجة إقراض أسهمه، بالإضافة إلى المزايا الأخرى المرتبطة بملكية الأسهم، مما يوفر عوائد إضافية للمستثمرين طويلي الأجل في السوق.