
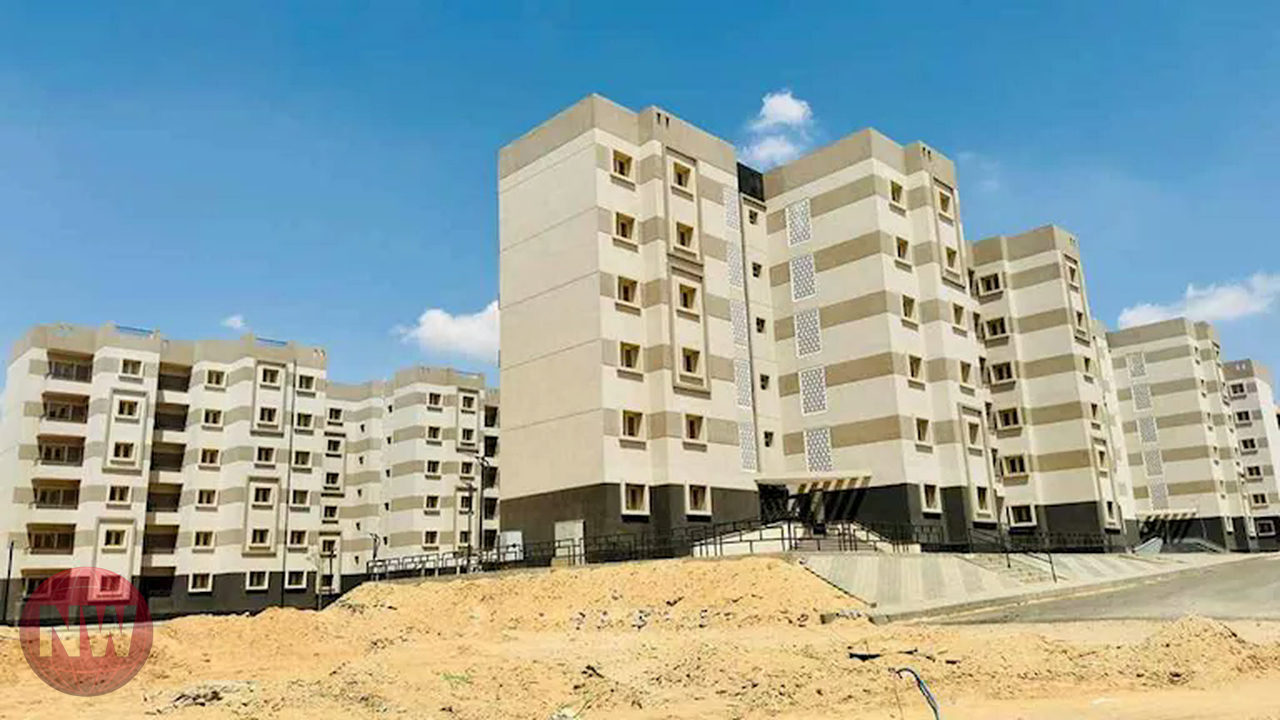
مؤشرات القلق من الفقاعة العقارية
تتزايد التحذيرات بشأن احتمالية وجود فقاعة عقارية في السوق المصرية، حيث يرى بعض الخبراء أن الأسعار الحالية تتجاوز بكثير القيمة الحقيقية للعقارات والقدرة الشرائية للمواطنين. هذا الجدل يتصاعد في ظل تباين الآراء بين الخبراء الاقتصاديين والعقاريين حول طبيعة الوضع الحالي للسوق.
يشير الخبير الاقتصادي هاني توفيق إلى وجود ملايين الوحدات السكنية غير المستغلة في مصر، والتي تقدر بنحو 10 ملايين وحدة مغلقة أو غير مستخدمة من إجمالي 20 مليون وحدة. ويرى توفيق أن هذا الوضع يعكس خللاً واضحًا بين العرض والطلب، وأن التباطؤ الشديد الذي تشهده السوق يعد علامة مبكرة على تشكل فقاعة عقارية.
ويوضح توفيق أن الفقاعة العقارية لا تعني بالضرورة انهيارًا مفاجئًا، بل وصول الأسعار لمستويات لا تعكس القيمة الحقيقية أو القدرة الشرائية. ويشدد على أن ارتفاع عدد السكان وحده لا يبرر القفزات السعرية، خاصة مع غياب شريحة واسعة قادرة على الشراء بأسعار مرتفعة. ويرى أن السوق باتت منفصلة عن الواقع الاقتصادي للمواطنين، مما قد يؤدي إلى تعمق الاختلالات.
ويشير توفيق إلى أن الإنفاق على النشاط العقاري في مصر يمثل نحو 20% من الناتج المحلي الإجمالي، متجاوزًا المتوسط العالمي البالغ 10%، مما يعكس توسعًا مبالغًا فيه وإنفاقًا أكبر من الحاجة الفعلية. كما يلفت إلى أن الانتشار الضخم للأبراج والوحدات السكنية غير المشغولة، خاصة في مناطق مثل الطريق الدائري والعاصمة الإدارية الجديدة، يعكس حالة من التوسع المبالغ فيه.
رؤى مغايرة: تباطؤ وتصحيح وليس فقاعة
في المقابل، ترى محللة القطاع العقاري بشركة إتش سي للأوراق المالية، مريم السعدني، أن الحديث عن فقاعة عقارية في مصر يتكرر منذ عقد من الزمان، لكن طبيعة السوق المحلية لا تدعم حدوث فقاعة شاملة. وتستند في رأيها إلى أن البنوك ليست الطرف الرئيسي في تمويل عمليات البيع، وأن المطورين يعتمدون بشكل أساسي على أنظمة التقسيط المباشر مع المشترين.
وتشير السعدني إلى أن السوق شهدت حالات استرجاع وحدات وتعثر بعض العملاء سابقًا، لكن المطورين تمكنوا من إعادة بيع هذه الوحدات بأسعار أعلى، مما حافظ على ربحية الشركات. كما تلفت إلى أن الضغوط أصبحت أكبر على السوق الثانوية، حيث يضطر بعض المالكين إلى خفض الأسعار للحصول على سيولة، مع اعتماد أغلب تعاملات إعادة البيع على الدفع النقدي المباشر.
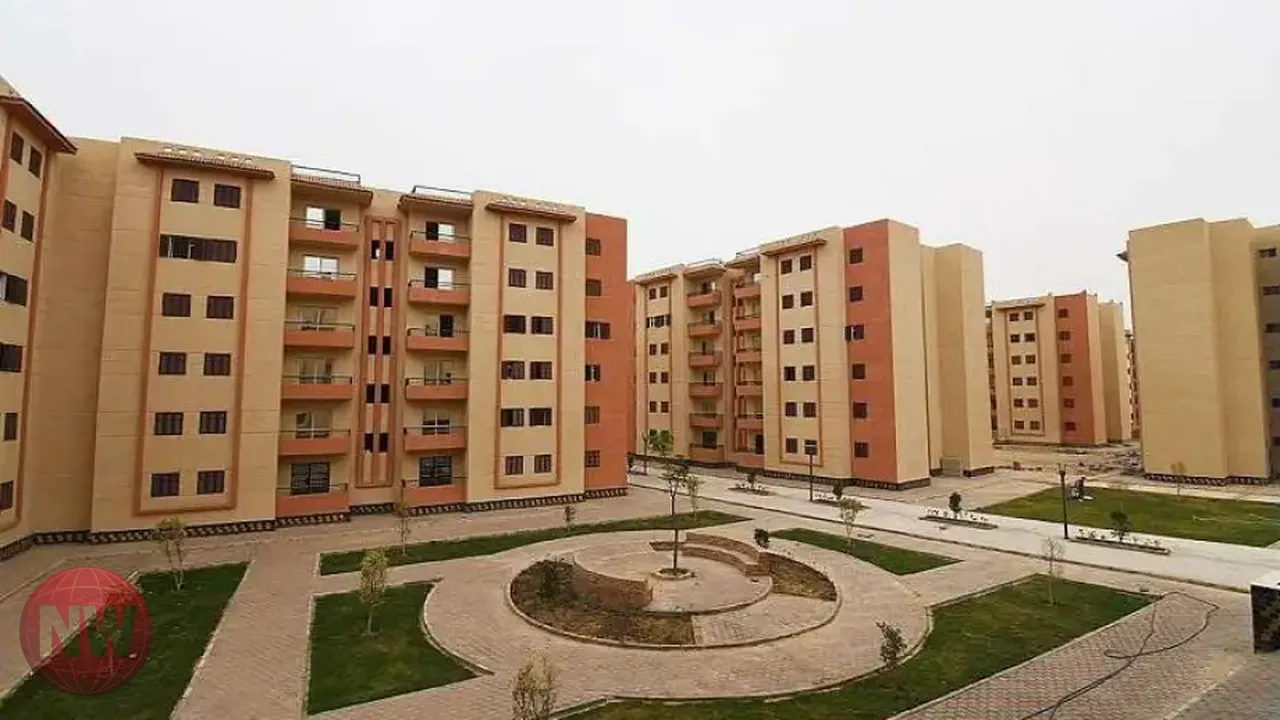
وتُقدر السعدني تراجع نشاط السوق الأولية بنحو 30% مقارنة بما قبل 10 سنوات، لكن القطاع لا يزال يحقق هوامش ربح مرتفعة للمطورين الكبار. وتشهد السوق خلال السنوات الأخيرة خروج عدد كبير من المطورين الصغار أو تقلص نشاطهم، مقابل زيادة هيمنة كبار المطورين على الحصة الأكبر من السوق.
تأثير التكاليف والطلب الخارجي
يربط توفيق جزءًا من ارتفاع الأسعار بظروف اقتصادية استثنائية مثل صعود سعر الدولار، ارتفاع الفائدة، وتكلفة البناء، بالإضافة إلى تدفقات الأموال غير الرسمية. ويؤكد أن استمرار ارتفاع أسعار العقارات لا يرتبط بالطلب الحقيقي، بل بـ"التضخم المدفوع بالتكلفة"، نظرًا لاعتماد نحو 70% من مدخلات التشطيب على الاستيراد. ويوضح توفيق أنه في حال استقرار سعر الصرف وتراجع تكلفة التمويل، قد تنخفض تكلفة بناء العقارات الجديدة بصورة كبيرة، حيث قد تنخفض قيمة وحدة تباع بمليوني جنيه إلى ما بين مليون ومليون و200 ألف جنيه.
توضح السعدني أن الخطر الحقيقي يتمثل في تجاوز الأسعار لقدرة الطلب المحلي، لكنها تشير إلى أن العديد من الشركات العقارية تتجه نحو أسواق خارجية وتعتمد على المصريين بالخارج والمشترين الخليجيين والأجانب لتعويض تباطؤ الطلب المحلي. وتصل نسبة مبيعات بعض الشركات في مناطق مثل الساحل الشمالي والبحر الأحمر للعملاء الأجانب والمقيمين بالخارج إلى 40%.
في المقابل، يرى توفيق أن المطورين يواصلون رفع الأسعار للحفاظ على هوامش الربحية وليس لوجود طلب قوي، مستشهدًا بكثافة حملات التسويق التي تعكس تباطؤًا فعليًا في حركة البيع.